Vous préparez un achat, un projet de petit immeuble ou le remplacement de votre chauffage? Le budget fédéral du 5 novembre 2026 et les précisions sur les thermopompes méritent votre attention. Ce bilan, vérifié le 9 novembre, distingue les mesures annoncées pour plus tard, les propositions et les démarches que vous pouvez préparer dès maintenant au Québec.
À retenir
- Triplex et quadruplex neufs : nouveaux paramètres annoncés pour les demandes d’assurance soumises à partir du 1er février 2027.
- Mise de fonds d’au moins 20 % : le plafond de 1,5 M$ est proposé pour l’assurance que le prêteur choisit de prendre contre le défaut de paiement.
- Restriction d’achat pour les non-Canadiens : la prolongation jusqu’en 2029 reste une proposition.
- Thermopompes : rétroactivité possible depuis le 1er novembre 2026, mais demandes prévues au début de 2027.
Les dates à retenir pour votre projet
Une annonce ne modifie pas automatiquement votre prêt ni votre admissibilité. Voici le statut des quatre sujets au 9 novembre 2026. Les annonces hypothécaires et la proposition sur la restriction d’achat pour les non-Canadiens datent du 5 novembre; la rétroactivité des thermopompes commence le 1er novembre.
| Sujet | Statut | Date utile |
|---|---|---|
| Financement pour construire ou acheter un triplex ou quadruplex neuf | Paramètres annoncés, à venir | Demandes dès le 1er février 2027 |
| Assurance contre le défaut de paiement pour les prêts avec au moins 20 % de mise de fonds | Proposition budgétaire | Entrée en vigueur non annoncée |
| Restriction d’achat de propriétés résidentielles par des non-Canadiens | Prolongation proposée | Échéance proposée : 1er janvier 2029 |
| Remise fédérale pour l’installation d’une thermopompe | Rétroactivité possible, portail à venir | Installations dès le 1er novembre; portail début 2027 |
Triplex et quadruplex neufs : jusqu’à 90 % sur 30 ans
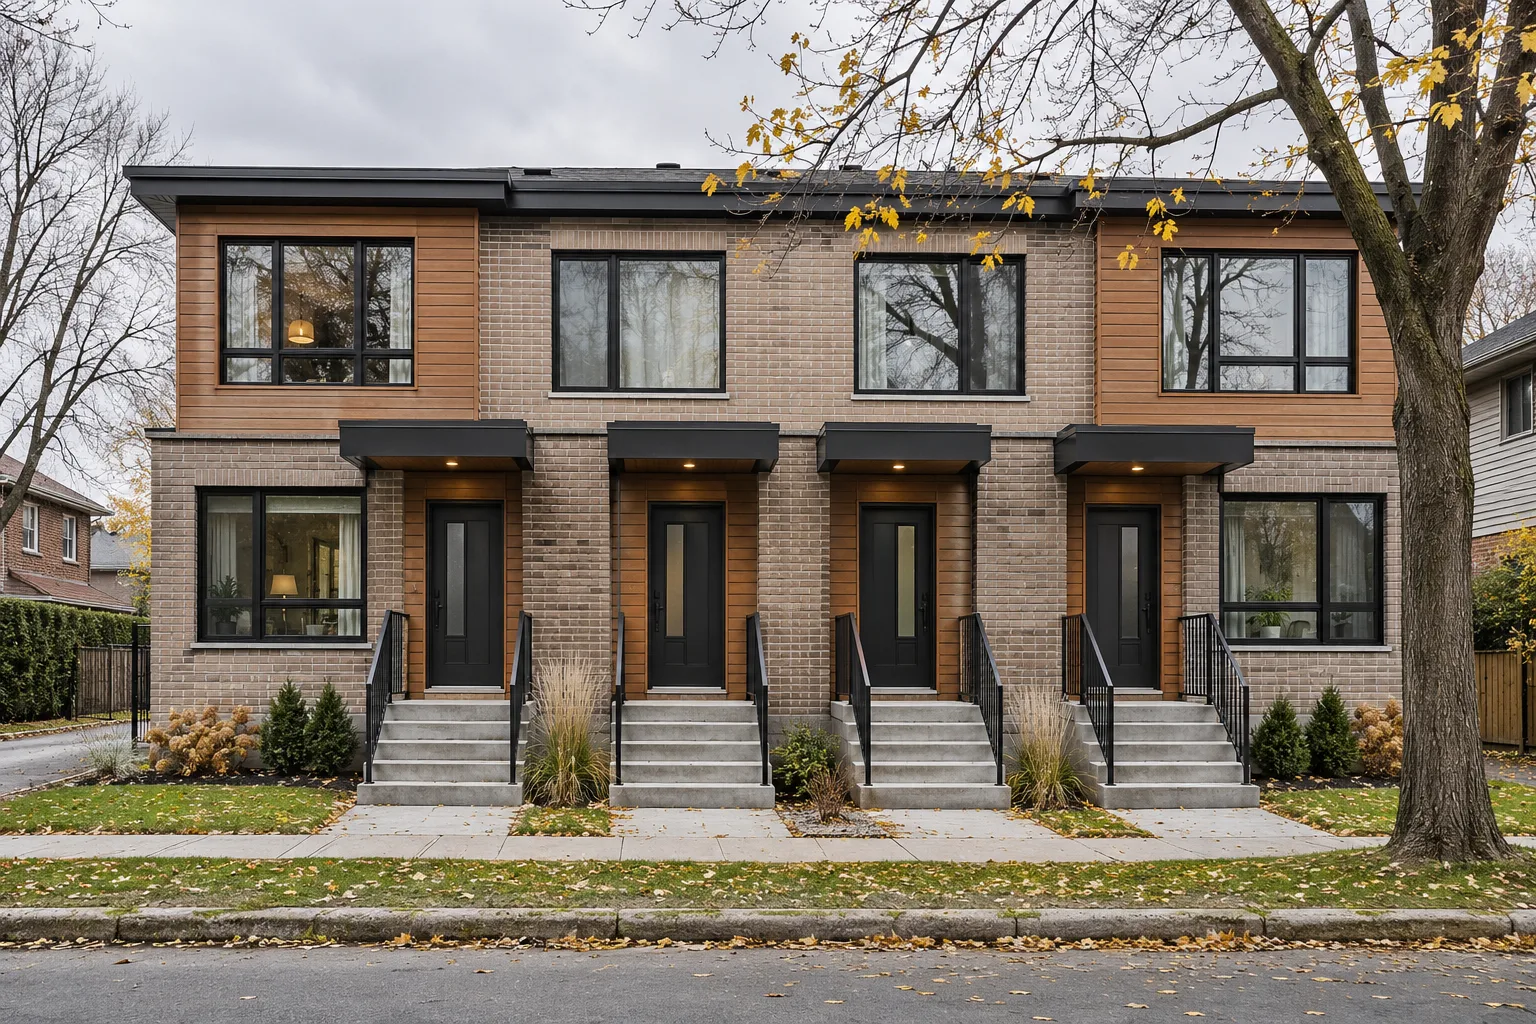
Les paramètres publiés par Finances Canada visent la construction ou l’achat d’un immeuble admissible de trois ou quatre logements nouvellement construit. Le prêt pourrait atteindre 90 % de la valeur estimée à la fin des travaux, sans plafond de valeur ni obligation pour le propriétaire d’y habiter. L’amortissement maximal annoncé est de 30 ans.
Ces mesures visent les demandes que les prêteurs soumettront aux assureurs à partir du 1er février 2027. Pour le prêt à long terme, les ratios d’endettement maximaux sont de 39 % et 44 %, avec le taux d’admissibilité minimum. Au moins un emprunteur ou garant doit avoir un pointage de crédit d’au moins 600. Pour le financement de construction lui-même, les assureurs appliqueront leurs propres critères; les exigences d’amortissement maximal et de service de la dette ne s’y appliquent pas de la même façon.
Vous envisagez un plex neuf sur la Rive-Sud? Faites confirmer le produit offert et la valeur retenue par le prêteur avant de bâtir votre budget. Cet assouplissement ne s’étend pas à tous les plex existants. Le financement n’autorise pas non plus à construire : zonage et permis municipaux doivent être vérifiés séparément.
Avec 20 % de mise de fonds ou plus, pourquoi parler d’assurance facultative?
Il s’agit de l’assurance contre le défaut de paiement : elle protège le prêteur si l’emprunteur ne rembourse pas son hypothèque. C’est le même type de protection que pour un prêt assuré avec une petite mise de fonds. Elle est distincte de l’assurance vie ou invalidité parfois offerte avec une hypothèque.
Avec moins de 20 % de mise de fonds, les prêteurs sous réglementation fédérale doivent généralement faire assurer le prêt. Avec au moins 20 %, cette obligation ne s’applique plus, mais le prêteur peut choisir d’assurer un prêt admissible ou en faire une condition de son offre. Le mot « facultative » renvoie donc au choix du prêteur. S’il souscrit cette assurance, le prêt est bel et bien assuré.
Pourquoi retrouve-t-on encore le chiffre de 1,5 M$? Depuis le 15 décembre 2024, ce plafond s’applique déjà aux habitations admissibles aux prêts assurés avec moins de 20 % de mise de fonds. La proposition de novembre 2026 vise l’assurance des prêts avec au moins 20 % de mise de fonds, dont le plafond général demeure de 1 M$. Le budget propose de le relever à 1,5 M$ et de permettre 30 ans d’amortissement si au moins un emprunteur est un premier acheteur ou si l’habitation est neuve. Aucune date d’application n’est annoncée.
Exemple : pour une maison de 1,2 M$ avec 240 000 $ de mise de fonds, le prêt serait de 960 000 $ avant les autres frais. Cet achat peut déjà être financé sans assurance contre le défaut, si vous êtes admissible. La nouveauté proposée serait de permettre au prêteur d’assurer ce prêt malgré le prix de 1,2 M$ de la maison. Le plafond concerne le prix ou la valeur de l’habitation admissible, pas le montant du prêt. L’effet sur votre taux ou votre approbation dépendra du produit offert par le prêteur.
| Votre mise de fonds | Règle générale et plafond du prix de l’habitation |
|---|---|
| Moins de 20 % | Assurance généralement requise. Prix de l’habitation inférieur à 1,5 M$ selon la règle en vigueur depuis décembre 2024. |
| 20 % ou plus | Assurance au choix du prêteur pour un prêt admissible. Prix de l’habitation inférieur à 1 M$ selon le cadre général actuel; relèvement du plafond à 1,5 M$ proposé seulement. |
Comparaison pour un achat résidentiel standard. Les autres critères du prêt, de l’habitation et de l’assureur doivent aussi être respectés.
Restriction d’achat pour les non-Canadiens : prolongation proposée jusqu’en 2029
Ottawa propose de prolonger jusqu’au 1er janvier 2029 l’interdiction visant certains achats de propriétés résidentielles existantes par des non-Canadiens, tout en exemptant les nouvelles propriétés résidentielles. Il s’agit d’une proposition du budget, et non d’une nouvelle exemption déjà utilisable.
Le cadre actuellement applicable prévoit une échéance au 1er janvier 2027 et comporte déjà des exceptions, notamment pour les résidents permanents et certains résidents temporaires admissibles. Votre statut, le type d’immeuble et son emplacement comptent. Avant de signer une promesse d’achat, faites vérifier votre situation par un notaire ou un avocat, sans présumer que le neuf est déjà exempté.
Thermopompes : préparer une demande rétroactive
Le Programme national de remise pour les thermopompes a été annoncé le 8 octobre. Les précisions de novembre prévoient une admissibilité rétroactive possible pour les installations faites à partir du 1er novembre 2026. Le portail doit ouvrir au début de 2027. Aucun versement ne sera fait avant le lancement et l’approbation d’une demande; les paramètres restent sujets à changement.
L’aide annoncée est de 2 000 $ pour les ménages admissibles au-dessus du revenu médian, ou jusqu’à 10 000 $ pour les ménages à revenu faible ou médian, selon le coût de l’équipement. Les seuils varient selon la taille du ménage et la province. Au Québec, le seuil publié pour un ménage de deux personnes est de 82 097 $ de revenu après impôt selon le calcul du programme.
- Confirmez le modèle et son numéro AHRI dans la liste officielle, ainsi que la capacité du système à chauffer l’ensemble du logement.
- L’achat et l’installation doivent passer par un entrepreneur en chauffage et climatisation. Conservez les factures détaillées et surveillez le délai indiqué de six mois pour les reçus.
- Une seule remise est prévue par ménage, même avec plusieurs propriétés. Un logement loué à un tiers peut être admissible; une adresse déjà aidée par un financement fédéral pour une thermopompe est exclue.
Comment avancer dans votre projet au Québec
Pour un achat, faites établir votre capacité financière avec les règles et les produits réellement disponibles à la date de votre demande. Pour des travaux, comparez les soumissions et vérifiez les aides avant de compter une remise dans votre budget. Les propositions peuvent aider à préparer un scénario futur, mais votre engagement doit reposer sur des conditions confirmées.
Vous voulez acheter ou vendre à Montréal, sur la Rive-Sud ou en Montérégie? Je peux vous aider à comparer les propriétés, organiser les étapes et préparer une stratégie adaptée à votre projet. Nous pourrons aussi identifier les questions à faire valider par votre prêteur, votre notaire ou votre entrepreneur. Alexis Marcoux, courtier immobilier résidentiel.
Sources et liens utiles
- Finances Canada : paramètres du 5 novembre 2026 pour les petits immeubles neufs
- Budget fédéral de 2026, chapitre 3 : assurance des prêts et restriction d’achat pour les non-Canadiens
- Règlement sur les prêts hypothécaires admissibles : plafonds distincts aux articles 5 et 6 (anglais)
- Finances Canada : assurance des prêts à ratio élevé et à faible ratio, faits en bref de mars 2020
- Agence de la consommation en matière financière du Canada : assurance vie et assurance contre le défaut de paiement
- OACIQ : interdiction d’achat et exceptions actuelles
- Canada : remise pour thermopompes, rétroactivité et seuils de revenu
- Finances Canada : entrée en vigueur des réformes de décembre 2024 (anglais)